5月8日晚间,中国船舶(600150)与中国重工(601989)双双公告,上海证券交易所正式受理中国船舶换股吸收合并中国重工的申请。

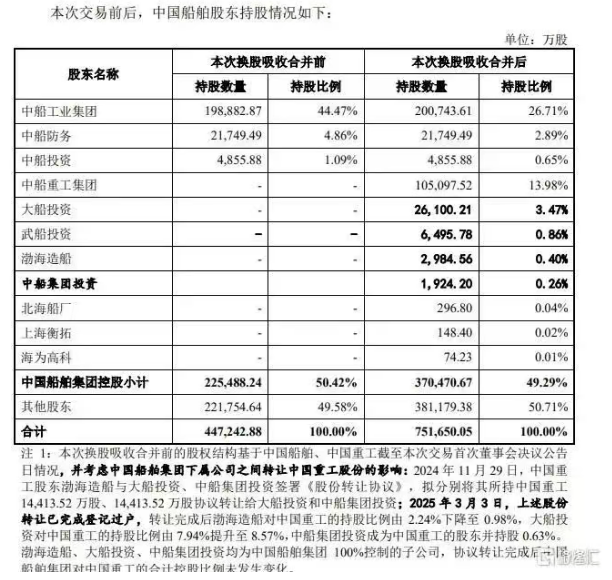
经交易完成后,中国重工将依法依规终止上市。届时,存续公司总资产规模将突破 4000 亿元,2024 年度合并营业收入达 1340 亿元,实现净利润 49.25 亿元,持续稳固其在全球造船行业的领先地位。此次整合工作不仅有效化解了两家企业长期以来存在的同业竞争问题,更构建起集舰船研发设计、核心配套生产、总装建造于一体的完整产业链体系。预计合并后新公司的全球市场份额将超过 20%,在液化天然气(LNG)运输船、超大型集装箱船等高附加值船型领域的技术优势与市场定价能力将得到显著提升。
造船业合并进程的加速,与行业周期演进和政策红利释放的双重驱动存在紧密关联。依据克拉克森数据,当前全球造船业已步入新一轮上行周期,2025 年一季度新船价格指数相较于 2020 年低点实现近 50% 的反弹。中国船舶 2024 年度财报显示,其净利润达 36.14 亿元,同比增长 22.21%,手持订单金额高达 2169 亿元;中国重工同期净利润则激增至 13.11 亿元,同比增长 266.6%。进入 2025 年一季度,中国船舶与中国重工的净利润增速分别达到 181% 和 282%,这一系列数据充分印证了行业的高景气度。
在政策层面,国务院国有资产监督管理委员会提出的 “突出主责主业” 改革要求,与国家海洋强国战略形成协同效应。此次合并后,新组建公司计划投入超百亿元用于研发,重点聚焦智能船舶、深海装备等前沿技术领域的攻关,旨在抢占全球船舶工业发展的制高点。央企整合工作已迈入 2.0 阶段,这场涉及千亿级规模的整合行动,是央企改革从单纯 “物理合并” 向深度 “化学反应” 转变的典型体现。自 2019 年原 “南北船” 集团重组为中国船舶集团后,本次上市平台的合并被视作资产梳理进程中的关键节点。存续公司 49.29% 的股权由中国船舶集团持有,此举既保障了战略决策的稳定性,又借助市场化运营机制激发企业活力。
此次合并方案中的 “动态换股机制” 颇具创新性。该机制依据 2024 年度利润分配情况对换股比例进行调整,从初始设定的 1:0.1335 微调至 1:0.1339,充分彰显了对中小股东权益的细致考量。在现金选择权设置方面,中国船舶 30.24 元 / 股、中国重工 4.04 元 / 股的保底价格,虽在方案发布初期引发股价波动,但随着市场环境回暖,截至 2025 年 5 月 8 日,两家公司合计市值已达 2337 亿元,较预案发布时增长 11% 。
从宏观层面审视,此次合并是近年来中央企业 “分层整合” 战略路径的延续。自 2024 年起,已有近 20 家上市公司投身于中央企业重组进程,交易规模较上年实现翻倍增长,航空工业成飞集团对中航电测的注资、国泰君安拟与海通证券的合并等案例相继实施。这与十年前 “南北车合并” 形成中国中车的逻辑具有连贯性,当前的改革更侧重于专业化整合与价值创造。
相关分析表明,中国船舶与中国重工的合并,既是应对全球产业链重构的必然选择。2024 年,中国造船业承接了全球 57% 的新订单,但同时面临韩国在技术领域的追赶,以及欧美 “301 调查” 带来的双重压力;也是突破内部发展瓶颈的关键举措,通过减少内耗、集中资源,在绿色船舶、智能制造等新兴领域构筑竞争优势。

 Language
 搜索