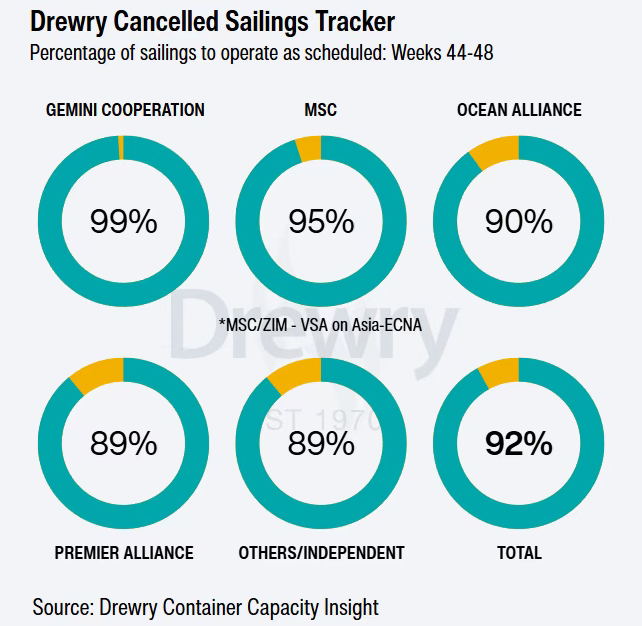
根据德路里航次监测数据,10月26日至11月30日,全球东西主干航线计划开出714班,预案取消56班,整体停航比例约8%,九成以上航次正常执行。停航资源集中在亚欧、地中海板块,占空班总量过半;其次为美东美西跨太平洋航线、跨大西洋航线。需要留意,整体停航均值不能等同于各航线舱位同步收紧,实际舱位松紧,取决于各家船公司的航线排布与挂靠港口方案。
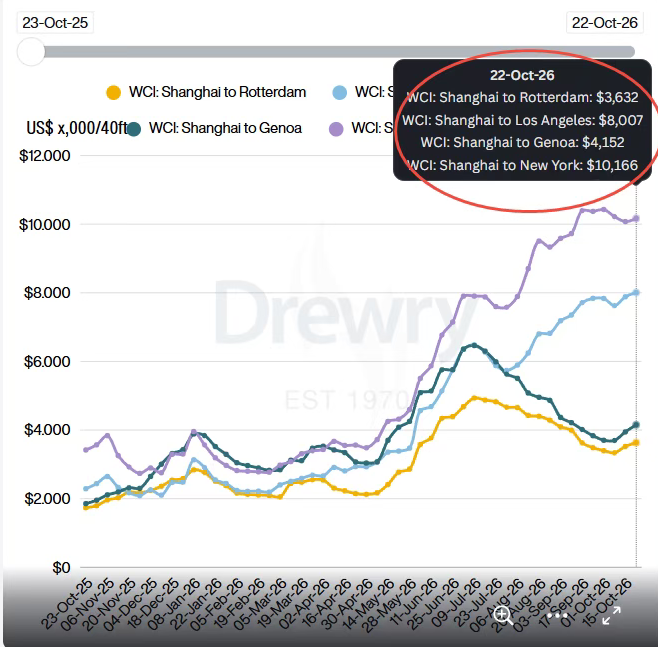
运价端,德路里WCI指数最新上行2%,报4585美元/FEU,实现连续两周走高。分线路来看,上海出发至热那亚涨幅领跑,上调5%至4152美元;上海 - 鹿特丹同步上涨3%。跨太平洋航线小幅跟涨,上海至洛杉矶、纽约运价分别上浮2%、1%。
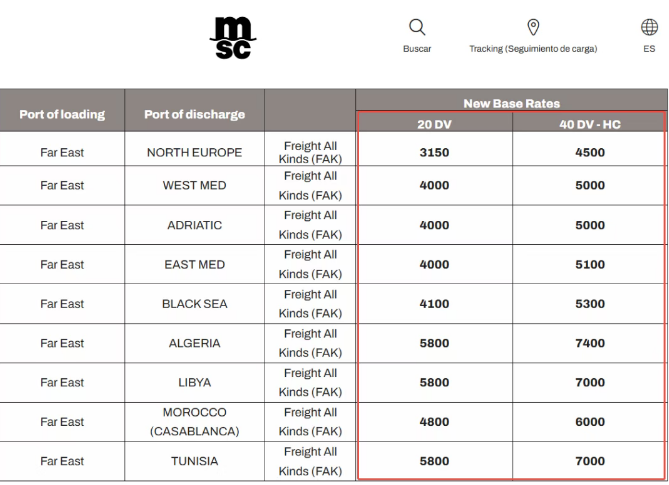
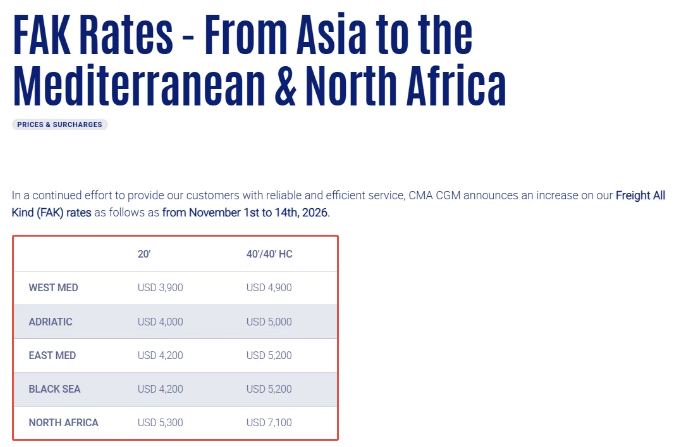
头部船公司已率先放出 11月上旬报价。MSC公布远东至北欧、地中海新费率;达飞轮船公示11月1–14日亚洲出口报价:西地中海40尺柜4900美元,东地中海及黑海5200美元,北非线路7100美元。
值得警惕的是,官宣涨价不等于市场成交价同步跟进。行业机构调研显示,现货市场实际成交仍普遍低于指数表现,欧洲货代渠道依旧存在折扣价。
对货代和货主而言,接下来既要盯紧临时停航变动,也要核验报价真实可执行性,亚欧航线尤需重点关注。订舱前务必核对船期、挂靠港与舱位情况,不要单一依赖运价指数或官方公告,结合自身货量综合评估成本,理性安排出货计划。

 Language
 搜索